|
Исламские кредитные карты: что нужно знать
|
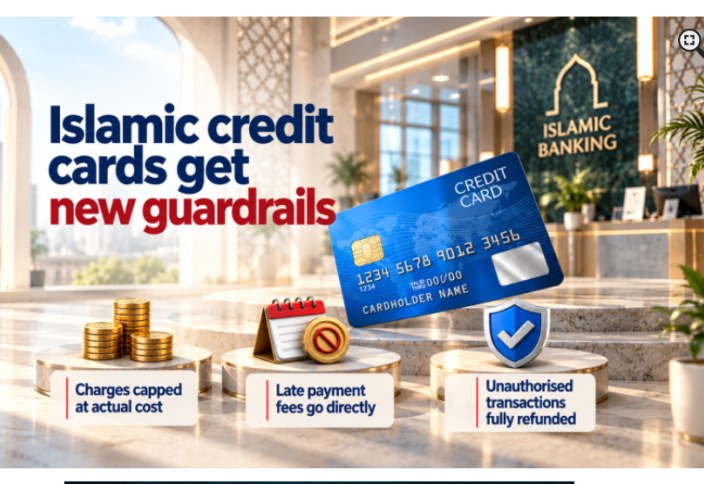
Bangladesh Bank (BB) выпустил свои первые полные рекомендации по исламским кредитным картам 29 сентября, запрещая банкам получать больше дохода, если задолженность клиентов растёт или если они выплачивают с задержкой.
Кто может выдавать карточки?
Любой запланированный банк, предлагающий услуги исламского банкинга, может выдавать карты така. Карты с иностранной и двойной валютой требуют статуса авторизованного дилера, то есть банк должен иметь лицензию на работу с иностранной валютой.
Как работает эта карта?
Каждая покупка кредита, аванс наличными или отсроченный платеж рассматривается как «Qard Hasan» — беспроцентный кредит. Банки не могут взимать деньги в долг, только фиксированные комиссии, или «уджрах», за конкретные услуги. Карты нельзя финансировать из депозитов «Мудараба», которые клиенты размещают для получения доли прибыли.
Сколько могут взимать банки?
Банки могут взимать комиссии, связанные с кредитованием, такие как выпуск, продление, обслуживание счета и комиссии за авансы наличными, но они не должны превышать «фактическую прямую стоимость» услуги. Банки «не должны ожидать» никакой маржи.
Любая сумма, изменяющаяся с задолженным балансом, кредитным лимитом или длительностью задержки, запрещена. Банки не могут передать скидку продавца, комиссионные магазины с продажи карт, на держателей карт. Любые излишки должны быть возвращены в конце года или переданы на благотворительность.
Если карта стоит 800 так в год, банк может взимать не более 800 так в качестве фиксированной комиссии, а не 2 процентов от кредитного лимита. Плата за аванс также должна быть фиксированной, а не процентом от снятой суммы.
Что происходит при просрочке платежей?
Держатели карт должны заранее пожертвовать фиксированную сумму на благотворительность, если они пропустят срок оплаты. Банк не может удержать сумму, и она не может увеличиваться с продолжительностью задержки. Если сумма составляет 500 так, клиент, заплативший с опозданием на два дня, и тот, кто платил с опозданием на два месяца, должны оба пожертвовать по 500 так.
Как защищают клиентов?
Кандидатам предоставляется период охлаждения в течение пяти рабочих дней. Банки должны уведомлять за 30 дней перед изменением каких-либо сборов или условий.
Банки несут ответственность за все операции, не санкционированные держателями кредитных карт, после того как банку было вручено уведомление о потере или краже карты. Такие несанкционированные операции должны быть возмещены в течение семи рабочих дней согласно руководству.
Снятие наличных ограничено 50 процентами кредитного лимита, и банки должны устанавливать лимиты консервативно, чтобы предотвратить чрезмерное заимствование.
Какие расходы заблокированы?
Карты не могут использоваться для товаров или услуг, запрещённых шариатом. Банки должны блокировать такие транзакции в точке продаж с помощью кода категории торговца, который определяет тип бизнеса магазина. Заблокированные категории включают алкоголь, азартные игры, табак и торговлю криптовалютой.
Банки обязаны проводить ежегодные шариатские аудиты и подавать консолидированную декларацию в BB в течение двух месяцев после окончания финансового года. Доходы, не соответствующие требованиям, должны идти на благотворительность. BB заявила, что может внести поправки в правила и выпустить дополнительные разъяснения.